Domain pultdachhalle.de kaufen?
Wir ziehen mit dem Projekt
pultdachhalle.de um.
Sind Sie am Kauf der Domain
pultdachhalle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pultdachhalle.de kaufen?
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
Wie hoch ist der zu versteuernde Rentenanteil?
Wie hoch ist der zu versteuernde Rentenanteil? Der zu versteuernde Rentenanteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Es gibt einen steuerfreien Grundfreibetrag, der jedes Jahr neu festgelegt wird. Der zu versteuernde Rentenanteil wird dann auf Grundlage dieses Freibetrags berechnet. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren, um den zu versteuernden Rentenanteil korrekt zu ermitteln. **
Ähnliche Suchbegriffe für Versteuernde
Top-Angebote
Produkte zum Begriff Versteuernde:



-
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **
-
Wie berechnet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Auch Freibeträge und Pauschalen können berücksichtigt werden. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der individuelle Steuersatz ermittelt, nach dem die Einkommensteuer berechnet wird. **
-
Wo sieht man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen kann in der Regel in der Einkommensteuererklärung gefunden werden. Hier werden alle Einkommensquellen wie Gehälter, Mieteinnahmen, Kapitalerträge und weitere Einkünfte aufgeführt. Zudem werden auch Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen berücksichtigt, um das zu versteuernde Einkommen zu ermitteln. Dieses Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Es ist wichtig, alle relevanten Unterlagen und Belege sorgfältig zu prüfen und anzugeben, um das zu versteuernde Einkommen korrekt zu ermitteln. Bei Unsicherheiten oder Fragen zur Einkommensteuererklärung kann es ratsam sein, sich an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist das zu versteuernde Einkommen berechnen?
Was ist das zu versteuernde Einkommen berechnen? Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht, wie beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen, auf das dann der individuelle Steuersatz angewendet wird. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um die Höhe der Steuerlast genau zu ermitteln. Steuerberater oder Steuerprogramme können bei der Berechnung des zu versteuernden Einkommens helfen. **

Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Versteuernde:
-
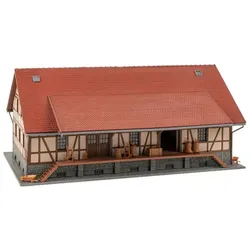
FALLER 191739 H0 LagerhalleGeräumige Gewerbehalle im Fachwerkstil mit Steinsockel und seitlich überdachter Verladerampe. Die Tore können manuell geöffnet und geschlossen werden. Diverse Ausgestaltungselemente wie Kisten, Säcke, Fässer und Schubkarren liegen dem Bausatz bei. Dieser Bausatz enthält: 226 Einzelteile in 6 Farben, Fensterfolie, 1 Gardinenmaske und 1 Bauanleitung.37,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
-
Wie hoch ist der zu versteuernde Rentenanteil?
Wie hoch ist der zu versteuernde Rentenanteil? Der zu versteuernde Rentenanteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Es gibt einen steuerfreien Grundfreibetrag, der jedes Jahr neu festgelegt wird. Der zu versteuernde Rentenanteil wird dann auf Grundlage dieses Freibetrags berechnet. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren, um den zu versteuernden Rentenanteil korrekt zu ermitteln. **
-
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **
-
Wie berechnet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Auch Freibeträge und Pauschalen können berücksichtigt werden. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der individuelle Steuersatz ermittelt, nach dem die Einkommensteuer berechnet wird. **
Ähnliche Suchbegriffe für Versteuernde
-
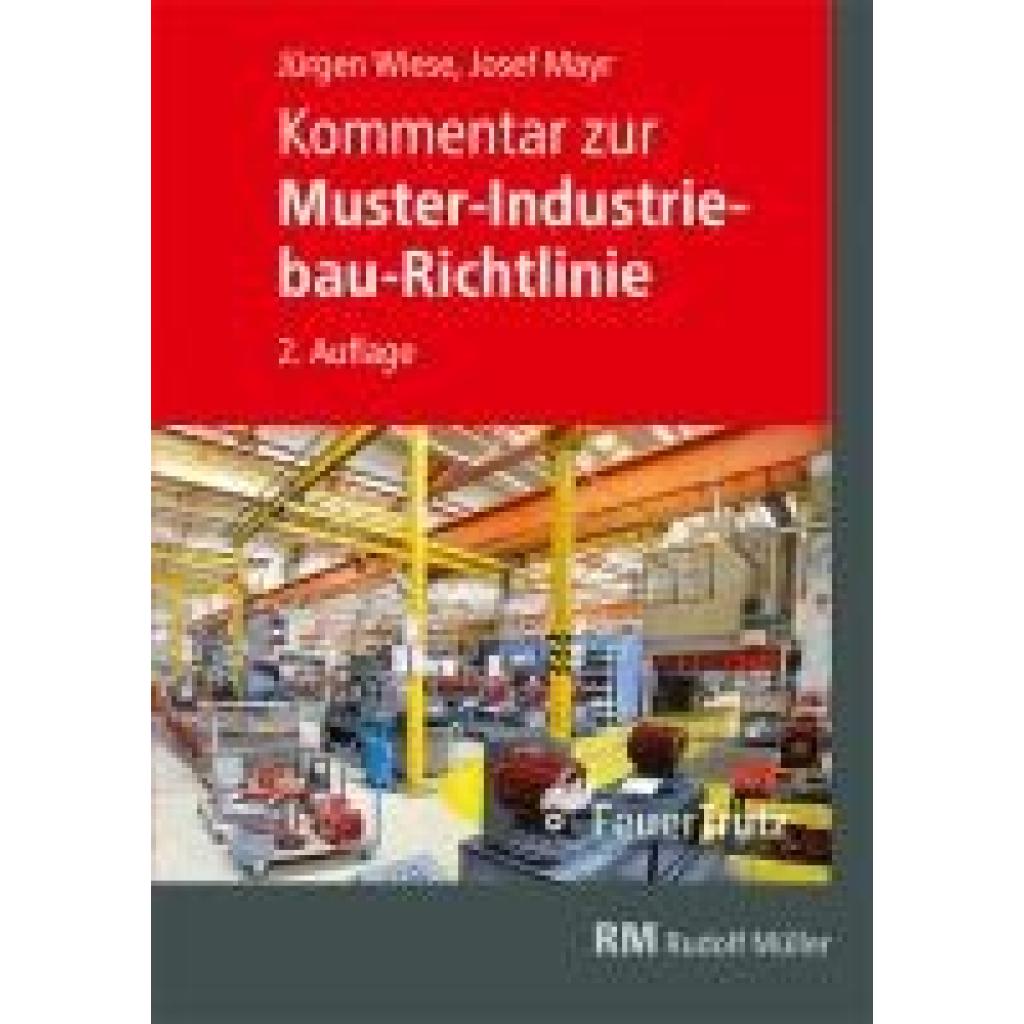
Mayr, Josef: Kommentar zur Muster-Industriebau-RichtlinieKommentar zur Muster-Industriebau-Richtlinie , Die Autoren zeigen in ihrer umfassenden Kommentierung der 2019 überarbeiteten und neu gefassten MIndBauRL die wesentlichen Unterschiede zu den vorhergehenden Fassungen von 2014 und 2000 auf. Die Gliederung der Kommentierung orientiert sich an der MIndBauRL. Das Fachbuch beinhaltet neben dem Originaltext der Richtlinie auch die 2019 ursprünglich vorgesehenen - aber unveröffentlichten - Fortschreibungen der Erläuterungen der Fachkommission Bauaufsicht der Bauministerkonferenz sowie eine ausführliche Kommentierung der einzelnen Abschnitte durch die Autoren. Um Ihnen eine bessere Vergleichbarkeit zu ermöglichen, sind die Änderungen gegenüber der Vorgängerversion in der Richtlinie und den Erläuterungen der Fachkommission Bauaufsicht farblich gekennzeichnet. Zusätzlich kommentieren die Autoren verständlich und ausführlich die einzelnen Abschnitte der Richtlinie. Zahlreiche Abbildungen veranschaulichen Ihnen die Fragestellungen im Detail. Die zusammengestellten ergänzenden Kommentare und Anwendungshinweise greifen insbesondere Fragestellungen aus der Anwendungs- und Genehmigungspraxis auf und wurden nach der Aktualisierung des Kapitels im Brandschutzatlas umfangreich von den Autoren ergänzt. Dieses Fachbuch ist ein erweiterter Auszug aus dem Brandschutzatlas, Kapitel 8.12.0. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240115, Produktform: Leinen, Autoren: Mayr, Josef~Wiese, Jürgen, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 456, Abbildungen: 148 Abbildungen und 43 Karten/Tabellen, Keyword: Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Industriebau; Wärmedämm-Verbundsystem, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Hochbau / Industriebau~Industriebau~Schweiz~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Brandschutz und -sicherheit~Architektur: berufliche Praxis, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 27, Gewicht: 1206, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo sieht man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen kann in der Regel in der Einkommensteuererklärung gefunden werden. Hier werden alle Einkommensquellen wie Gehälter, Mieteinnahmen, Kapitalerträge und weitere Einkünfte aufgeführt. Zudem werden auch Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen berücksichtigt, um das zu versteuernde Einkommen zu ermitteln. Dieses Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Es ist wichtig, alle relevanten Unterlagen und Belege sorgfältig zu prüfen und anzugeben, um das zu versteuernde Einkommen korrekt zu ermitteln. Bei Unsicherheiten oder Fragen zur Einkommensteuererklärung kann es ratsam sein, sich an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist das zu versteuernde Einkommen berechnen?
Was ist das zu versteuernde Einkommen berechnen? Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht, wie beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen, auf das dann der individuelle Steuersatz angewendet wird. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um die Höhe der Steuerlast genau zu ermitteln. Steuerberater oder Steuerprogramme können bei der Berechnung des zu versteuernden Einkommens helfen. **
-
Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
-
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.