Domain pultdachhalle.de kaufen?
Wir ziehen mit dem Projekt
pultdachhalle.de um.
Sind Sie am Kauf der Domain
pultdachhalle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pultdachhalle.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
Mayr, Josef: Kommentar zur Muster-Industriebau-RichtlinieKommentar zur Muster-Industriebau-Richtlinie , Die Autoren zeigen in ihrer umfassenden Kommentierung der 2019 überarbeiteten und neu gefassten MIndBauRL die wesentlichen Unterschiede zu den vorhergehenden Fassungen von 2014 und 2000 auf. Die Gliederung der Kommentierung orientiert sich an der MIndBauRL. Das Fachbuch beinhaltet neben dem Originaltext der Richtlinie auch die 2019 ursprünglich vorgesehenen - aber unveröffentlichten - Fortschreibungen der Erläuterungen der Fachkommission Bauaufsicht der Bauministerkonferenz sowie eine ausführliche Kommentierung der einzelnen Abschnitte durch die Autoren. Um Ihnen eine bessere Vergleichbarkeit zu ermöglichen, sind die Änderungen gegenüber der Vorgängerversion in der Richtlinie und den Erläuterungen der Fachkommission Bauaufsicht farblich gekennzeichnet. Zusätzlich kommentieren die Autoren verständlich und ausführlich die einzelnen Abschnitte der Richtlinie. Zahlreiche Abbildungen veranschaulichen Ihnen die Fragestellungen im Detail. Die zusammengestellten ergänzenden Kommentare und Anwendungshinweise greifen insbesondere Fragestellungen aus der Anwendungs- und Genehmigungspraxis auf und wurden nach der Aktualisierung des Kapitels im Brandschutzatlas umfangreich von den Autoren ergänzt. Dieses Fachbuch ist ein erweiterter Auszug aus dem Brandschutzatlas, Kapitel 8.12.0. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240115, Produktform: Leinen, Autoren: Mayr, Josef~Wiese, Jürgen, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 456, Abbildungen: 148 Abbildungen und 43 Karten/Tabellen, Keyword: Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Industriebau; Wärmedämm-Verbundsystem, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Hochbau / Industriebau~Industriebau~Schweiz~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Brandschutz und -sicherheit~Architektur: berufliche Praxis, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 27, Gewicht: 1206, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **


Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
Wie wird eine Privateinlage verbucht?
Eine Privateinlage wird in der Buchhaltung als Eigenkapitalzufluss behandelt. Sie wird in der Regel auf einem separaten Eigenkapitalkonto verbucht, um sie von anderen Einnahmen oder Ausgaben zu unterscheiden. Die Buchung erfolgt durch eine Gutschrift auf dem Eigenkapitalkonto und eine entsprechende Belastung auf dem Bankkonto oder Kassenkonto. Privateinlagen erhöhen das Eigenkapital des Unternehmens und stärken somit die finanzielle Basis. Es ist wichtig, Privateinlagen klar zu dokumentieren und nachvollziehbar zu verbuchen, um die Transparenz der Finanzlage des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
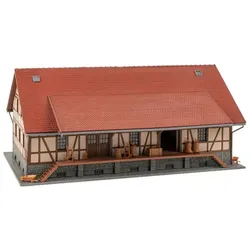
FALLER 191739 H0 LagerhalleGeräumige Gewerbehalle im Fachwerkstil mit Steinsockel und seitlich überdachter Verladerampe. Die Tore können manuell geöffnet und geschlossen werden. Diverse Ausgestaltungselemente wie Kisten, Säcke, Fässer und Schubkarren liegen dem Bausatz bei. Dieser Bausatz enthält: 226 Einzelteile in 6 Farben, Fensterfolie, 1 Gardinenmaske und 1 Bauanleitung.37,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
Ähnliche Suchbegriffe für Verbucht
-
Mayr, Josef: Kommentar zur Muster-Industriebau-RichtlinieKommentar zur Muster-Industriebau-Richtlinie , Die Autoren zeigen in ihrer umfassenden Kommentierung der 2019 überarbeiteten und neu gefassten MIndBauRL die wesentlichen Unterschiede zu den vorhergehenden Fassungen von 2014 und 2000 auf. Die Gliederung der Kommentierung orientiert sich an der MIndBauRL. Das Fachbuch beinhaltet neben dem Originaltext der Richtlinie auch die 2019 ursprünglich vorgesehenen - aber unveröffentlichten - Fortschreibungen der Erläuterungen der Fachkommission Bauaufsicht der Bauministerkonferenz sowie eine ausführliche Kommentierung der einzelnen Abschnitte durch die Autoren. Um Ihnen eine bessere Vergleichbarkeit zu ermöglichen, sind die Änderungen gegenüber der Vorgängerversion in der Richtlinie und den Erläuterungen der Fachkommission Bauaufsicht farblich gekennzeichnet. Zusätzlich kommentieren die Autoren verständlich und ausführlich die einzelnen Abschnitte der Richtlinie. Zahlreiche Abbildungen veranschaulichen Ihnen die Fragestellungen im Detail. Die zusammengestellten ergänzenden Kommentare und Anwendungshinweise greifen insbesondere Fragestellungen aus der Anwendungs- und Genehmigungspraxis auf und wurden nach der Aktualisierung des Kapitels im Brandschutzatlas umfangreich von den Autoren ergänzt. Dieses Fachbuch ist ein erweiterter Auszug aus dem Brandschutzatlas, Kapitel 8.12.0. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240115, Produktform: Leinen, Autoren: Mayr, Josef~Wiese, Jürgen, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 456, Abbildungen: 148 Abbildungen und 43 Karten/Tabellen, Keyword: Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Industriebau; Wärmedämm-Verbundsystem, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Hochbau / Industriebau~Industriebau~Schweiz~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Brandschutz und -sicherheit~Architektur: berufliche Praxis, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 27, Gewicht: 1206, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
-
Wie wird eine Privateinlage verbucht?
Eine Privateinlage wird in der Buchhaltung als Eigenkapitalzufluss behandelt. Sie wird in der Regel auf einem separaten Eigenkapitalkonto verbucht, um sie von anderen Einnahmen oder Ausgaben zu unterscheiden. Die Buchung erfolgt durch eine Gutschrift auf dem Eigenkapitalkonto und eine entsprechende Belastung auf dem Bankkonto oder Kassenkonto. Privateinlagen erhöhen das Eigenkapital des Unternehmens und stärken somit die finanzielle Basis. Es ist wichtig, Privateinlagen klar zu dokumentieren und nachvollziehbar zu verbuchen, um die Transparenz der Finanzlage des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.